Adiós a los billetes
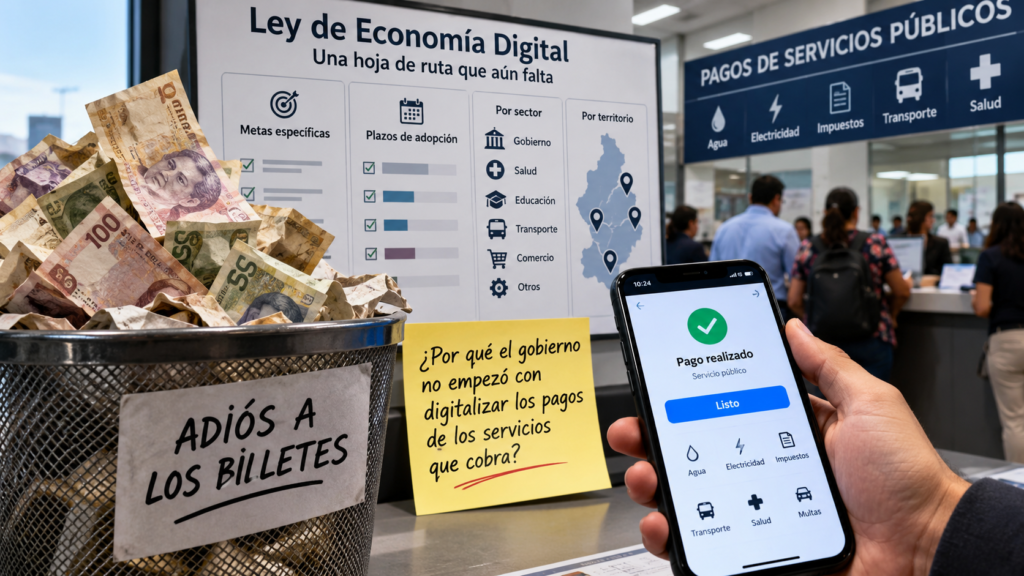

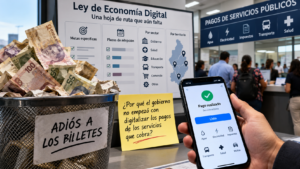
En síntesis, a la Ley de Economía Digital le falta una hoja de ruta en la que se plasmen metas específicas y plazos de adopción por sector y por territorio. Por cierto, ¿por qué el gobierno no empezó con digitalizar los pagos de los servicios que cobra?
M. en C. ÉDGAR AMADOR ZAMORA.
SECRETARIO DE HACIENDA:
Con la novedad de que el Congreso está por promulgar la Ley de Economía Digital para Pagos Digitales y Electrónicos (LED), cuyo propósito es -como su nombre lo indica- fomentar el uso de pagos electrónicos a través de las herramientas de SPEI, CoDi, DiMo y códigos QR, además de reducir el uso de efectivo y, por supuesto, combatir la evasión fiscal.
Lo primero que llama la atención es que dicha iniciativa no salió de su oficina, ni del Banco de México, sino de la Agencia de Transformación Digital y Telecomunicaciones. Y como se estila en tiempos de la 4T, hasta ahora ha pasado todas las aduanas legislativas sin cambiarle ni una coma, faltaba más.
El think tank México Evalúa se dio a la tarea de hacer una investigación bastante amplia sobre la LED, analizando el contexto en el cual se pretende aplicar y el contenido mismo de la iniciativa. Los resultados son contrastantes.
Pese a que diariamente se procesan 20 millones de operaciones a través de SPEI, en México se prefiere realizar las transacciones en efectivo, sobre todo si son pagos de 500 pesos o menos, sin importar si se está en Wal-Mart o en el puesto de la esquina; de hecho, el 85.2% de las operaciones diarias son en efectivo (ENIF INEGI 2024). Aquí es donde llegamos al primer escollo de la LED.
“Los pagos digitales requieren que consumidores y comercios se muevan simultáneamente. Si los comercios no aceptan, los consumidores no adoptan; si los consumidores no demandan, los comercios no invierten. Este círculo vicioso mantiene un equilibrio de bajo uso, aun cuando ambas partes tienen acceso a la tecnología necesaria”, nos dice México Evalúa. Ciertamente, cada vez es más frecuente acudir, por ejemplo, al mercado y encontrarse con que el dueño del puesto tiene terminal para pagos digitales, pero esa evolución va poco a poco. Hasta donde se puede ver, ni los consumidores, ni los comercios están verdaderamente interesados en cambiar en el corto plazo la costumbre del efectivo.
La barrera no es tecnológica, porque 76% de los negocios dispone de teléfono inteligente y 58% tiene cuenta bancaria como para recibir pagos a través CoDi, DiMo y códigos QR. El punto es que los negocios pequeños y micro vean que les vale la pena hacerlo; el beneficio no parece ser tangible. Tal vez no asocian la digitalización con la bancarización y de ambas con la posibilidad de contar con un historial que les dé acceso a servicios financieros. Otra circunstancia es que al hacer pagos digitales queda el rastro; cuántas veces no hemos ido al taller mecánico y nos dicen que si se paga con tarjeta -aunque sea de débito-, le cobran a uno el IVA. Este tipo de componendas son las que más obstaculizarán la digitalización.
La LED establece que la secretaría a su cargo, don Édgar, será la que determine qué sectores y actividades tendrán la obligación de únicamente aceptar pagos digitales. Me queda claro que hay ciertas transacciones que sólo deben hacerse así, como la compra de un auto o de un inmueble, pues el uso de efectivo deja la sospecha de lavado de dinero. Pero lo que no queda claro es a partir de qué criterios aplicará tal obligación la SHCP: ¿Tamaño del negocio? ¿Monto de la operación? ¿Sector económico al que pertenece?
¿Ubicación geográfica del negocio?
Y aquí viene un punto de los más complicado. Tal y como está la LED, Hacienda deberá emitir sus disposiciones en los 15 días posteriores a la publicación de la ley en el Diario Oficial de la Federación. Lo que no indica es de cuánto tiempo tienen los negocios para digitalizarse, eso sin contar que no hay ninguna disposición de campaña de difusión para darlo a conocer y mucho menos convencerlos de los beneficios que les traerá. A los consumidores, por supuesto, nadie les ha tomado parecer.
Hay dos sectores de la población que representarán un gran obstáculo. Por un lado, están los adultos mayores, que tienen el hábito de ir al banco a retirar su pensión para sus gastos. Es probable que con mucha educación financiera acaben por aceptar usar esa misma tarjeta para hacer pagos, pero eso de que usen el CoDi o el QR está en chino.
Por otro lado, están los informales: 52% de nuestra población económicamente activa. Casi la totalidad de sus transacciones son en efectivo; no cobran ni pagan el IVA, no pagan impuestos. Si la LED es un instrumento para captarlos y obligarlos a una cierta formalidad y, por ende, al pago de impuestos, pues la montaña se ve empinada.
En síntesis, a la Ley de Economía Digital le falta una hoja de ruta en la que se plasmen metas específicas y plazos de adopción por sector y por territorio. Por cierto, ¿por qué el gobierno no empezó con digitalizar los pagos de los servicios que cobra?
+ Con la colaboración de Upa Ruiz
Nueva cuenta en X: upa_ruiz
uparuiz@hotmail.com
Lmendivil2010@gmail.com
X: @Lmendivil2015